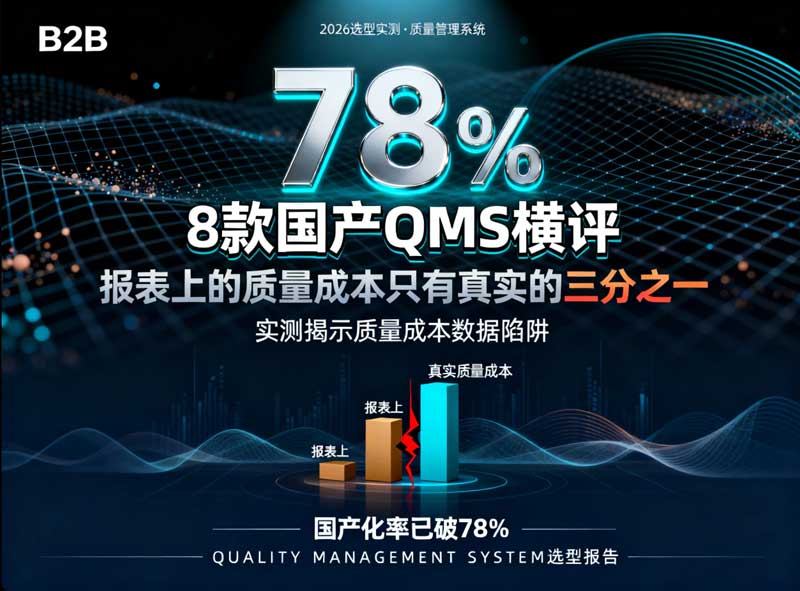
一个大多数人算错的数字:ASQ 的公开口径是,制造企业劣质成本(COPQ)占销售收入 5%–35%,而世界级工厂能压到 5% 以下。更关键的一句是——隐性损失通常是显性损失的 3 到 10 倍。
也就是说,如果你的财务告诉你"质量成本只占营收 1.2%",真实值大概率在 4%–7% 之间。剩下的那部分,藏在返工工时、重检、停线、降级销售和丢失的订单里,没有一个会计科目叫"质量差"。
QMS 的第一个价值,从来不是"上个系统",而是把这块看不见的钱变成看得见的数。
78%2026 上半年国产 QMS 市场占比(赛迪顾问)
+25.7%2026H1 国内 QMS 市场同比增速
3–10×隐性质量损失 / 显性质量损失(ASQ 口径)
94.36%2025 年我国制造业产品质量合格率
一、先搞清边界:QMS 管什么,和 MES、ERP、LIMS 怎么分工
"质量"这两个字太宽,导致很多厂商把"能录检验单"就叫 QMS。实际上一套完整的数字化质量体系要覆盖六个闭环,只上 IQC 来料模块,等于只用了不到十分之一的能力。
| 闭环 | 管什么 | 典型动作 |
|---|---|---|
| SQM 供应商质量 | 来料与供应商绩效 | 资质审核、IQC 抽检、供货不良扣分、整改跟踪 |
| 过程质量 | 车间在制过程 | IPQC 巡检、首件检验、MSA 量具管理、SPC 实时监控 |
| 成品质量 | 出厂前终检 | FQC/OQC、批次条码双向追溯、不合格品隔离返工报废 |
| 异常闭环 | 问题从发生到关闭 | 8D / A3 报告、整改、措施验证、复盘留痕 |
| 体系合规 | 认证与审核 | ISO 9001 / IATF 16949 / ISO 13485 模板、内审外审资料导出 |
| 质量数据 | 度量与决策 | 不良率、PPM、供应商得分、质量成本看板 |
和周边系统的分工,一句话说清:PLM 管"设计得对不对",MES 管"做得对不对",ERP 管"算得对不对",QMS 管"合不合格、为什么不合格、下次怎么不再犯"。实验室场景(LIMS)、计量器具(MSA)往往是 QMS 的上游数据源,不是替代关系。
一个判断标准:如果一套系统不能自动联动 MES/ERP、没有 SPC 自动判异、不能自动生成 8D,那它只是"电子化表格",不是 QMS。这是选型时最容易踩的坑,也是后面第七章第一个误区。
二、2026 的分水岭:国产化破 78%,但市场数字先分清口径
先说结论:这轮国产替代是真的,但市面上关于"中国 QMS 市场规模"的数字乱得离谱——2025 年的口径能差出十倍,引用前必须看清分母。
| 来源 | 口径 | 关键数值 |
|---|---|---|
| MarketsandMarkets | 全球 QMS 软件(不含检测设备与服务) | 2025 年 102.4 亿美元 → 2026 年 117.3 亿美元 → 2031 年 204.3 亿美元,CAGR 11.7% |
| MarketsandMarkets | 细分赛道增速 | 质量分析与智能(Quality Analytics & Intelligence)CAGR 16.6%,为全市场最快;中小企业 13.6%;亚太增速全球第一 |
| 赛迪顾问 | 国内 QMS 市场增速与国产化率 | 2026 上半年同比 +25.7%,较 2025 全年提升 6.2 个百分点;国产化产品占比突破 78%,同比 +11.3 个百分点 |
| 赛迪顾问 | 区域与行业结构 | 长三角、珠三角、环渤海合计占全国 62.3%;安徽、湖北、四川采购量同比增速均超 30%;高端制造业 QMS 部署率同比 +18.9% |
为什么必须提这个?因为你在网上能搜到"2025 年中国 QMS 市场 87.6 亿元""128.6 亿元""187.3 亿元"三个完全不同的数——它们分别把质量体系软件、质量管理系统、质量信息系统(含质量分析)当成了同一个东西。看到规模数字,先问一句:含不含检测设备?含不含第三方认证服务?含不含质量分析系统?
关于"国产化 78%"要打个折看:这个口径统计的是"市场占比",其中相当一部分来自 ERP/MES 厂商附带的 QMS 模块(用友、金蝶、鼎捷等),而不是独立的专业 QMS 产品。如果你的需求是"体系合规 + 8D 闭环 + 供应商协同",专业 QMS 和"模块"的差距会非常明显。
三、扎心的事实:你厂的质量成本,财务只记了三分之一
这一章是全篇最该读的部分,因为它决定了 QMS 项目的立项能不能过。
3.1 为什么报表上的数字不可信
财务口径的质量成本只统计已入账科目:报废、索赔、保修。而返工工时挂在制造部工资里,停线损失没人记账,订单流失根本没有科目可记。ASQ 的公开判据是:质量管理薄弱的企业,故障成本占总质量成本的 60%–70%,而预防投入只占 5%–10%。
一个完整的算例:某年营收 2 亿元的电子装配厂,财务账上质量成本占营收 1.2%,看起来"控制得不错"。
但把返工工时算进去:12 万件 × 0.5 小时/件 × 80 元/小时 = 480 万元/年——这一个科目就超过了该厂质量部门全年的预算。
补齐隐性科目后,真实 COPQ 约为 6.8%,是报表的 5.7 倍。
3.2 一个能直接用的判据:质量损失率
国内通行的换算关系是:质量损失率 ≤1% 大致对应六西格玛水平;1%–5% 约 5.5σ;5%–15% 约 5σ。而 ASQ 给出的行业区间是 5%–35%,世界级工厂能做到 5% 以下。多数中国制造企业落在 5σ 区间——这意味着还有 30%–50% 的下降空间。
麦肯锡的结论更直接:数字化的验证与反馈闭环,可以把缺陷相关成本降低最多 30%。这也是 QMS 项目的 ROI 来源,不是"提升管理水平"这种虚话。
立项时最有说服力的一句话:不要跟老板说"我们要上 QMS",要跟他说"我们现在的质量损失率大概在 5% 以上,对应 5σ,行业标杆在 1% 以下;先做一个月的 COPQ 基线核算,算出真实金额,再决定投多少"。这一句能把项目从"IT 部门的事"变成"经营的事"。
四、8 款国产 QMS 逐个拆
以下按"产品完整度 + 行业落地可查性"排序,不做商业排名。每家的短板我都写了,因为选型时真正决定成败的是短板能不能接受。
01 · 赛意信息 SEI-QMS
家电 / 电子 / PCB
SIE iMOM 五大模块(MES / APS / LES / QMS / MPM)之一,强项是把 AI 真的焊进质量场景,而不是做个演示。
核心架构
SIE iMOM 以华为根技术为底座,原生内置 AI(AI Inside),"平台 + 行业应用"模式;Center-Site 架构支持集团多工厂统一管控与云边端弹性部署
可查案例
国星光电(LED 封装,试点产品 top1 集中度提升 10% 以上,获 IDC 2026 中国未来企业大奖"数据智能与治理领军者"优秀奖);奥马冰箱(AI 全检,准确率稳定 99.9% 以上,年效益超千万元);某电梯龙头(十年数据治理,非计划停机降超 40%)
AI 能力
AI 视觉质检智能体:单工位成本降至传统方案 1/20,产线不停机实时检测,生产节拍 +20%,准确率 99.9%+;PCB 行业大模型把工程参数提取从 4–6 小时压到 2–4 分钟,准确率超 98%;光伏丝网印刷大模型单条产线解放 2 名工艺师傅,年产 15GW 基地预估年省 4500 万元
第三方背书
IDC MarketScape《中国工业 AI 及智能体平台 2026》领导者象限;中国高科技电子行业 MES 市场份额连续五年第一
短板
QMS 依附于 MOM 体系,纯质量体系侧(文件管控、内审外审流程)的能力弱于专业 QMS 厂商;强项集中在电子/家电/PCB,流程工业案例少
适合谁
电子、家电、PCB、光伏等离散制造,且已经有或准备上 MOM/MES 的企业
02 · 鼎捷数智 sQMS 智质量
半导体封测 / 装备制造
老牌本土工业软件,最大的资产是 ERP + MES + QMS 的一体化生态——质量数据天然和工单、物料、设备连在一起。
核心能力
按预设检验计划自动生成抽样检验任务;支持与各类检验仪器联机、数据自动采集;过程质量异常时自动生成异常单并触发处理流程;内置 QC 七大手法,支持质量波动与根因综合分析
闭环设计
不合格品管理与质量改进流程结合,形成"检验—异常—改进—验证"的完整闭环,全程留痕
AI 进展
2026 年 8 月雅典娜 AI 新品发布会,把工业 AI 视觉检测并入质量管控范式;此前 5 月发布企业智能运行空间 eio space
部署
以本地部署为主,适合对数据出域敏感的中大型制造企业
短板
强绑定自家 ERP/MES 生态,非鼎捷客户集成成本明显上升;纯 QMS 视角的供应商质量协同与体系文档能力相对轻
适合谁
已使用鼎捷 ERP/MES 的中大型离散制造企业,尤其半导体封测、装备制造、汽零
03 · 盘古信息 QMS
PCB / 电子 / 新能源
2026 年 10 月 23 日刚在苏州首发新一代 QMS,是这批里"体系覆盖度"做得最完整的一家,也是最新的一家——好处是架构新,风险是验证样本还在积累。
体系设计
以 PDCA 闭环为内核,贯通需求、研发、采购、制造、售后全链条,在关键节点设"质量门";覆盖体系与策划、研发质量、供应链质量、制造质量、改进与服务五大能力域,下设 18 大业务模块,官方口径可满足约 90% 的质量管理业务
质量工具
APQP、FMEA、PPAP、QFD 策划前置;体系文件、分层审核、计量器具一体化线上管理,版本管控 + MSA 分析闭环;SPC / CPK 能力分析生成质量绩效看板;8D、QCC、不符合项整改线上流转,措施验证后方可闭环
AI 能力
依托数垒 AI 平台与 IMS 专家智库,做客户质量、问题分析、供应商质量、过程质量、知识质量、管理报告六大 AI 智能体
架构优势
与 MES、IoT、WMS 同源统一平台底座,从根上避免跨系统数据壁垒;对外兼容 PLM、ERP,支持集团多厂区或单工厂部署
可查案例
PCB 行业:深南电路、兴森快捷、泰和电路、苏杭电子;累计服务超 2000 家企业、打通超 20000 条产线,覆盖电子信息、PCB、新能源、汽零、机加装备、注塑成型
短板
新一代 QMS 刚发布,规模化第三方验证还需要时间;行业重心明显偏离散制造,流程工业(化工、制药)适配弱
适合谁
PCB、电子、新能源等工序链长、追溯要求高的离散制造企业,尤其看重"质量与 MES 同源"的
04 · 美云智数 美擎品质 QMS
家电 / 集团多工厂
美的集团工业实践的外溢产物,方法论含量高于产品含量——它的价值在于"一套被验证过的集团质量治理方式"。
体系设计
基于 PDCA 闭环,构建从供应商来料检验到生产过程检验再到成品质检的完整体系,强调集团多工厂的统一标准与分层管控
真正优势
背后是美的多年灯塔工厂与全球多基地运营沉淀,质量指标体系、供应商分级、质量成本核算的口径相对成熟,落地时"该定什么指标"不用从零摸索
短板
家电与离散制造基因强,重资产流程行业需较多定制;品牌独立声量弱于用友、金蝶,生态伙伴数量有限
适合谁
家电、消费电子、多工厂集团,希望直接借用成熟质量治理框架的企业
05 · 摩尔元数 N2.QMS
高精度制造
MES 低代码底座出身,QMS 的强项在"测量数据管得严",弱项在品牌与服务网络。
核心能力
面向高精度制造行业,对测量数据、检验记录、追溯信息建立严格管理机制;依托低代码平台,检验流程与单据模板可拖拽配置
成本结构
低代码带来的是二次开发成本大幅下降,行业普遍口径是较传统定制降低约七成,这是中小规模项目最看重的点
短板
品牌规模小于头部厂商,跨区域实施与售后覆盖有限;体系文档、供应商协同等"软"能力不如专业 QMS 完整
适合谁
精密加工、精密结构件等对测量与追溯要求高、但预算与 IT 人力有限的企业
06 · 盈飞无限 QMS
SPC 专精
从统计过程控制起家,是这批里"质量工程工具"最深的一家。它不是流程系统,是分析系统。
核心能力
以 SPC 为核心驱动,集成实时 SPC 监控、质量事件追踪、质量数据汇总分析;严格遵循 ISO / IATF 等标准,覆盖来料、制程、成品、售后全流程
真正优势
过程能力分析(CPK / PPK)、控制图判异规则、量具 MSA 的工程深度,比多数"顺带做了 SPC"的综合型 QMS 强一个档次
短板
偏质量工程工具,体系文档管控、供应商协同、8D 全流程管理相对轻;对只想"把检验单电子化"的企业来说偏重
适合谁
汽车零部件、精密制造等对过程能力与统计判异有硬要求的场景,可作为主 QMS 的 SPC 增强件并行部署
07 · 格创东智 QMS
半导体显示 / 泛半导体
TCL 体系孵化,架构思路是"质量中台",适合把质量当成一条横向数据主线来做,而不是一个部门系统。
架构设计
"质量中台 + 全流程质量闭环 + 跨系统数据共享"三层结构,通过在线质量预警、质量改进协同、质量门控管理,构建统一质量管理平台
真正优势
泛半导体与显示面板行业的高洁净、高良率、强追溯场景经验,良率分析与缺陷图谱是其天然主场
短板
行业集中度高,跨行业通用性待更多公开案例验证;中台架构对甲方数据治理能力有前置要求,基础薄弱的企业容易"中台建好了没人用"
适合谁
半导体、显示、光伏等泛半导体制造,且已有一定数据治理基础的企业
08 · 元工国际 QMS
流程工业
少见的以流程工业为原点的国产 QMS,强项是"检验规范执行得死",这在化工、材料行业恰恰是最重要的。
核心能力
以流程工业质量管控需求为基础架构,强调检验规范的严格执行与样品追踪管理,覆盖从取样、化验到判定的完整链路
真正优势
流程工业的"批次 + 配方 + 工艺参数"模型与离散制造完全不同,通用 QMS 在这类场景往往水土不服,元工的模型原生适配
短板
离散制造适配弱;产品界面与移动端体验相对传统;生态与集成伙伴较少
适合谁
化工、新材料、冶金等流程工业企业
还有一批值得纳入比价的:南京国睿信维「睿知 REACH.QMS」(复杂装备、军工体系)、北京艾克斯特 Extech QMS(追溯链可视化)、武汉佰思杰 nebula QMS(模块化按需启用)、上海云质 QMS(轻量化、追溯链路完整)、江苏比尔 Q-TOP(SPC/FMEA/8D 工具整合)、上海益吉 E-QMS(供应链批次管理)、西博 QMS(实验室检测融合)、重庆阿克索 Akso QMS(质量事件闭环)。名单可参考软服之家 2025 国产 QMS 年度软件榜单,但榜单不构成推荐。
五、六大维度横向对比
赛迪顾问在 2026 工业级 QMS 选型指南里给出的权重是:合规能力 25%、集成能力 20%、智能化能力 20%、行业适配度 15%、落地服务 10%、成本性价比 10%。这个权重分配很值得参考——合规排在第一位,因为它是"能不能过审"的硬门槛,不是加分项。
| 厂商 | 合规强项 | 集成能力 | AI 智能化 | 行业强项 | 主要短板 |
|---|---|---|---|---|---|
| 赛意 SEI-QMS | ISO 9001 / IATF 16949 | 强(MOM 一体化 + 开放集成) | 强(视觉质检、行业大模型) | 电子、家电、PCB、光伏 | 体系文档侧偏弱 |
| 鼎捷 sQMS | IATF 16949、ISO 14001 | 强(自有 ERP/MES 原生) | 中(2026 补齐视觉检测) | 半导体封测、装备、汽零 | 强绑自家生态 |
| 盘古 QMS | ISO 9001、IATF 16949 全套模板 | 强(与 MES/IoT/WMS 同源) | 强(六大 AI 智能体) | PCB、电子、新能源、汽零 | 新品,验证样本在积累 |
| 美云智数 美擎品质 | ISO 9001、IATF 16949 | 中(集团多工厂强,外部集成一般) | 中 | 家电、消费电子、集团管控 | 流程工业需定制 |
| 摩尔元数 N2.QMS | ISO 9001 | 中(低代码可配,生态较小) | 中 | 高精度制造、精密结构件 | 服务网络有限 |
| 盈飞无限 QMS | ISO / IATF,SPC 合规强 | 中(偏仪器与数据采集) | 中(统计分析为主) | 汽零、精密制造 | 流程与体系能力轻 |
| 格创东智 QMS | ISO 9001、行业体系 | 强(质量中台架构) | 中强(良率与缺陷分析) | 半导体显示、泛半导体 | 跨行业通用性待验证 |
| 元工国际 QMS | ISO 9001、流程工业规范 | 中 | 弱 | 化工、新材料、冶金 | 离散制造适配弱 |
六、按行业合规选:五张门票
QMS 选型最硬的约束不是功能,是合规。不同行业的"门票"完全不同,选错了后面全是返工。
| 行业 | 核心合规要求 | 选型时必须确认的三件事 |
|---|---|---|
| 汽车及零部件 | IATF 16949、VDA 6.3、五大工具(APQP/PPAP/SPC/MSA/FMEA) | PPAP 文件包能否自动生成;SPC 判异规则是否可配;主机厂 SQE 审核报表能否一键导出 |
| 医疗器械 | ISO 13485、FDA 21 CFR Part 11(电子签名与审计追踪) | 审计追踪是否不可篡改;电子签名是否符合 Part 11;UDI 全链路是否打通 |
| 制药 / 生物 | GMP、数据完整性(ALCOA+)、偏差与 CAPA | 偏差管理闭环时长;CAPA 有效性验证;计算机化系统验证(CSV)文档是否齐备 |
| 航空航天 | AS9100D、首件检验(FAI)、关键特性管理 | FAI 流程是否内建;关键件追溯颗粒度;不合格品处置权限分级 |
| 军工 / 核电 | GJB 9001C、保密与信创要求 | 是否支持全私有化与信创环境;数据不出域;军工项目案例 |
一个容易被忽略的时点:美国 FDA 的 QMSR(质量管理体系法规)已于 2026 年 2 月生效,把美国医疗器械质量要求进一步对齐国际标准。做出口的医疗器械企业,2026 年之后的体系文件与系统留痕要求会同步抬升——这不是"以后再说"的事。
七、五个最常见的选型误区
误区一:把"能录检验单"当成 QMS。不能联动 MES/ERP、没有 SPC 自动判异、不能自动生成 8D 的系统,本质是电子化表格。这类系统上线后最常见的结局是:车间多了一份要填的电子表单。
误区二:只买 IQC 来料模块。来料只是六个闭环之一,只做 IQC 等于把系统当成"来料把关工具",过程质量和异常闭环完全没覆盖,出问题时仍然靠人翻单据。
误区三:认为进口一定比国产好。西门子 Opcenter Quality、SAP QM、Honeywell TrackWise、Hexagon ETQ 在全球合规与跨国集团管控上确实成熟,但完整部署通常以季度计、成本高,且国内本地化响应慢。2026 年的现实是:汽车、新能源、电子的国产落地案例数量已远超海外品牌。
误区四:先选系统,再想指标。正确的顺序是反的——先做一个月 COPQ 基线核算,确定要改善哪三个科目(通常是返工工时、重检工时、客户索赔),再按"能不能度量这三个科目"去选系统。
误区五:把 AI 当采购理由。AI 质检确实有效(业内已有单工位成本降到传统方案 1/20、准确率 99.9%+ 的公开案例),但 AI 解决的是"检出",不是"不再发生"。根因分析、8D 闭环、FMEA 知识沉淀这些"不性感"的部分,才是质量成本真正下降的地方。
八、落地:90 天跑通第一个闭环
QMS 项目失败率高,多数不是软件问题,是范围太大。建议按"一个产品族 + 一个车间 + 三个科目"起步。
| 阶段 | 时间 | 要交付什么 | 验收标准 |
|---|---|---|---|
| 基线 | 第 1–3 周 | COPQ 显性 + 隐性双表,锁定三个改善科目 | 财务认可口径,能算出金额 |
| 打通 | 第 4–6 周 | 检验任务自动分发、仪器数据自动采集、MES 工单关联 | 检验记录人工录入量下降 80% 以上 |
| 闭环 | 第 7–10 周 | SPC 自动判异 + 异常自动开单 + 8D 线上流转 | 异常从发现到开单 < 30 分钟 |
| 复盘 | 第 11–13 周 | 质量绩效看板、三个科目的改善前后对比 | 至少一个科目金额下降,且经财务确认 |
合同里必须写清的四条:① 追溯响应时间(从批次号查到全链路数据不超过多少秒);② 仪器对接清单与责任边界(哪些型号由厂商负责联调);③ 体系文件版本管控与审计追踪的合规声明(尤其 Part 11 / GMP 场景);④ 验收以"三个科目的改善金额"为条件,而非"系统上线"。
九、AI 这一层:谁真在用,谁在演示
2026 年所有 QMS 厂商都在讲 AI,但落地形态差异极大。按成熟度可以分三档:
第一档 · 已在产线规模化跑。AI 视觉质检(外观缺陷检出)、行业大模型做工程资料解析。这类有明确的量化结果:准确率、节拍提升、单工位成本下降,可核可验。赛意公开的奥马冰箱案例(准确率 99.9%+、年效益超千万元)和 PCB 参数提取(4–6 小时压到 2–4 分钟)属于这一档。
第二档 · 有产品形态、案例还在积累。质量知识库、AI 辅助 8D 根因分析、供应商质量智能体。盘古的六大 AI 智能体、鼎捷的工业 AI 视觉检测都属于这一档,方向对,但公开的量化结果还不多。
第三档 · 主要是发布会叙事。宣称"AI 驱动质量决策"但拿不出具体场景指标。选型时问一句"这个功能在哪个客户、哪个产线、提升了多少",答案的质量立刻分层。
国际上也在同步推进——MasterControl 在 2026 年 1 月发布了 AI 驱动的 SOP Analyzer,用来自动化文档审核;MarketsandMarkets 也把"质量分析与智能"列为全市场增速最快的细分(CAGR 16.6%)。这说明方向没错,但"分析智能"和"生成式 AI 话术"是两回事。
十、结论:QMS 是这轮制造业升级里最"不性感"也最划算的一笔投入
把三组数据放在一起看,逻辑就清楚了:
政策端:《质量强国建设纲要》设定的 2025 年阶段性目标已如期实现,制造业产品质量合格率保持在 93% 以上、质量竞争力指数升至 85.86,但《纲要》同时提出合格率 94%、竞争力指数 86 的目标——剩下的每一分都要靠"过程受控"而不是"终检把关"。
成本端:ASQ 口径下制造企业 COPQ 占营收 5%–35%,隐性部分是显性的 3–10 倍;麦肯锡测算数字化闭环可降缺陷成本最多 30%。这意味着对一家 10 亿营收的工厂,QMS 项目的潜在收益量级在千万级。
供给端:国产 QMS 市场占比突破 78%,赛迪顾问给出的 2026 上半年增速是 25.7%,且高端制造业部署率同比提升 18.9%。供给已经够用,问题变成"选哪家"和"怎么落地"。
所以这一期的核心建议只有三句:
第一,先算 COPQ,再谈系统。没有基线,项目就没有 ROI,也就没有预算。
第二,合规优先于功能。六大维度里合规占 25% 权重不是随便定的——过不了审,功能再多也没用。
第三,别指望一次上全。一个产品族、一个车间、三个科目、90 天,跑通第一个闭环,比签一个覆盖全集团的三年大合同成功率高得多。
最后一句:质量系统最容易犯的错,是把它做成了"记录系统"。真正值钱的不是"我们记录了什么",而是"我们因此不再犯同样的错"——这也是为什么 8D 的闭环验证和 FMEA 的知识沉淀,比任何一块大屏都重要。