2026 工业"软件定义电机"白皮书:编码器沦为累赘?为何 55% 的高端装备商用"端侧 AI"让廉价电机爆发出万元级伺服的极限精度!
2026-10-28 12:08:00
#CEO#研发副总#电气总工#算法总监#供应链采购总裁
序章:老陈的 40 万差旅费
2026 年 9 月,江苏常州。一家做高速包装机的中型 OEM,年出货 1200 台设备。老板老陈在盘账的时候,发现了一件荒诞的事:他卖的包装机里,最贵的"技术含量"不是机械结构,不是机架,不是钣金,而是每台机器上 7 个轴、7 个伺服电机屁股后面贴着的 7 个光学编码器,加上 7 条只有编码器能用的专用线缆。一台设备的编码器加线缆成本,约占整机电气 BOM 的 11%。
更荒诞的是第二笔账。老陈每年要花 40 多万元的差旅费,让 3 个电气工程师飞遍全国客户现场,只为干一件事——调 PID 增益。客户换一种包装膜,机器就抖;换一个料盘重量,机器就过冲;换一个批次的来料,伺服又开始啸叫。工程师落地、接线、开软件、看波形、改三个参数、再看波形,一轮下来半天,一轮不够就两轮。
这不是老陈一个人的困境。这是 2026 年中国 8 万家装备制造企业共同的、被忽略了三十年的成本黑洞。
装备制造业最贵的不是钢材,不是芯片,是那条从电机屁股后面拖出来的、只有编码器能用的专用线缆。
老陈的两笔账
第一笔账是硬件账。编码器是伺服系统里唯一一个既精密又脆弱的零件,它怕油、怕震、怕潮、怕冲洗,偏偏被装在整台设备振动最剧烈、温度最高、油污最重的电机轴上。它不参与做功,它只是"看",但它比它看着的那台电机还贵。第二笔账是服务账。
伺服驱动器的位置环、速度环、电流环,本质上是在"用模型猜位置",而模型的参数——定子电阻、定子电感、转子磁链——会随温度、电流饱和、负载变化而漂移,于是每隔一段时间就必须有人重新猜一次。
这不是个案,而是三十年未变的默认结构
把老陈的账拆开,会看到三层结构。第一层是硬件:编码器加专用线缆,构成了每轴固定的一笔"眼睛成本"。第二层是软件:控制律写死在驱动器里,参数靠现场工程师的手感和经验去凑。第三层是商业:正因为要有人去凑,伺服这门生意从来不是一次性卖硬件,而是"硬件加一辈子的服务"。
这条服务链条,才是三十年来真正没人愿意动的东西——它既养活了伺服厂商的售前售后团队,也养活了老陈这样的 OEM 的电气部门,同时也把成本锁死在每一个终端客户身上。
本白皮书要回答什么
2026 年,这条链条第一次松动了。变化的源头不在算法。无感控制(sensorless control)不是新技术,它已经在论文里躺了四十年。真正的变化是那枚不到一美元的 NPU。当"算得准"第一次比"装得准"更便宜,把转子位置从电流里"推"出来这件事,就从实验室的漂亮曲线,变成了量产线上算得过账的方案。
2026 年真正的变化不是算法,是那枚不到一美元的 NPU——它让"算得准"第一次比"装得准"更便宜。
所以这本白皮书要回答的不是"无感控制能不能用"——这个问题四十年前就有答案了,能,但贵。我们要回答的是另外三个更硬的问题:第一,在 2026 年的成本结构下,干掉编码器到底能省多少钱,省在哪一项,谁会因此被淘汰;第二,端侧 AI 把控制环搬进硅片之后,哪些场景可以放心去编码器,哪些场景绝对不能碰;
第三,从今天到 2028 年,一家装备企业应该按什么顺序、花多少钱、拿什么指标去验收这件事。
本篇的判断是:这不是"更便宜的伺服",这是把伺服系统的成本结构、可靠性结构、服务结构同时重构。真正被颠覆的不是编码器厂商,而是"必须靠人调参"这个延续了三十年的商业模式。
第一章 全球 45% 的电力都变成了旋转:电机为什么是终极肌肉
全球 45% 的电力,最终都变成了旋转。而决定这个旋转"准不准"的,三十年来一直是一块玻璃。
1.1 一个被反复引用、却很少被真正理解的数字
国际能源署(IEA)在其能效报告中给出过一个结论:电机及电机驱动系统消耗了全球约 45% 的电力。ABB 的白皮书换了一种更形象的说法——世界上 45% 的电力,被工业电机转化成了运动。美国能源部(DOE)的口径是,电机驱动系统占工业用电约 70%。
Manufacturing Asia 在 2026 年 4 月的一篇评论里给出全球口径:电机占工业用电约 60%,占全球总用电约四分之一。
中国这边的数字更具体。2026 年 3 月 20 日,工信部节能与综合利用司司长王鹏在新闻发布会上给出:电机及其系统年耗电量约占中国社会用电量的 60%,年产值超过 1 万亿元,约占全球 30%。
同一场发布会上还有一个更容易被忽略的数字——全球在役工业电机数量超过 3 亿台,而大型电机(单机功率大于 375 千瓦)虽然只占存量电机的 0.03%,却消耗了约 23% 的电机用电,超过全球能源的 10%。
这三个数字放在一起,说明了一件对决策者最有用的事:电机不是一个"零部件市场",它是整个工业的能量入口。谁控制了这个入口的效率与精度,谁就控制了工业的成本曲线。
| 指标 | 数值 | 来源 |
|---|---|---|
| 电机及电机驱动系统占全球电力消费 | 约 45% | IEA;ABB 白皮书引用 |
| 电机驱动系统占工业用电 | 约 70% | 美国能源部(DOE) |
| 电机占工业用电(全球口径) | 约 60% | Manufacturing Asia |
| 电机及其系统年耗电量占中国社会用电量 | 约 60% | 工信部,2026-03-20 |
| 中国电机及其系统年产值 | 超 1 万亿元,约占全球 30% | 工信部,2026-03-20 |
| 全球在役工业电机数量 | 超 3 亿台 | ABB 白皮书 |
| 电机占全球总用电 | 约 1/4 | Manufacturing Asia |
| 大型电机(大于 375kW) | 占存量 0.03%,消耗约 23% 电机用电、超 10% 全球能源 | IEA |
1.2 效率欠账:为什么存量市场比增量市场大
比"用了多少电"更值得 CEO 关注的,是"有多少电被白白浪费掉"。这里的账非常难看。约 50% 的工业电机已经使用了超过 10 年,其中 25% 已经安装超过 20 年;最低能效标准(MEPS)仅覆盖全球约五分之三的工业电机;老旧的 IE1 电机,效率比同级别的 IE4 电机最多低 12%。
换算成钱更直观。一台 20 千瓦的电机,从 IE1 升级到 IE4,按每天运行 16 小时计算,一年能省下约 2,850 千瓦时——这大约相当于一个英国家庭一整年的用电量。而目前仅有 25% 的工业电机配备了变频器(VSD),而 VSD 通常能降低 25% 的功耗。
IEA 的测算更宏观:电机驱动系统的能效提升 20% 到 30%,可使全球电力需求下降约 10%;如果行动更强,到 2035 年前可避免约 5 艾焦(EJ)的工业能源需求,相当于 246 座燃煤电厂一年的二氧化碳排放。
最锋利的一条数据是这一条:在一台电机的全生命周期成本中,运行成本约占 97%,初始采购价反而不是主导变量。这句话的推论是,采购部门为了省 30 美元编码器钱而放弃一个更高能效、更高精度、更少维护的方案,往往是在用 3% 的账去否定 97% 的账。
| 事实 | 数值 |
|---|---|
| 已使用超 10 年的工业电机占比 | 约 50% |
| 已安装超 20 年的工业电机占比 | 约 25% |
| MEPS 覆盖的工业电机比例 | 约 3/5 |
| IE1 与 IE4 同级电机的效率差 | 最多 12% |
| 单台 20kW 电机 IE1 升级到 IE4(每天 16 小时)年省电 | 约 2,850 kWh |
| 配备变频器(VSD)的工业电机比例 | 仅 25% |
| VSD 通常可降低功耗 | 25% |
| 电机驱动系统能效提升 20%~30% 对应的全球电力需求下降 | 约 10% |
| ABB 筛查 10,500 套系统、5,900 套优先评估的平均节能 | 43%(约 941,000 MWh) |
| 电机全生命周期成本中运行成本占比 | 约 97% |
ABB 在 2024 年 11 月到 2025 年 5 月之间筛查了 10,500 套工业电机驱动系统,对其中 5,900 套做了优先评估,平均节能 43%,合计约 941,000 兆瓦时。这个数字的意义不在于 43% 有多高,而在于它是在"存量设备"上做出来的——不需要换掉整条产线,只需要换驱动、换控制策略。
ABB 自己的效率阶梯也值得记一笔:IE3 大约是 96% 的效率,IE4 在此基础上再降低 15% 的损耗,IE5 比 IE4 再低 20% 的损耗。这条阶梯说明,能效这件事在电机本身上已经接近物理极限,继续挤水分要靠两样东西——更好的控制策略,和更少的机械/电气冗余。而编码器加专用线缆,恰好是"冗余"这两个字最典型的代表。
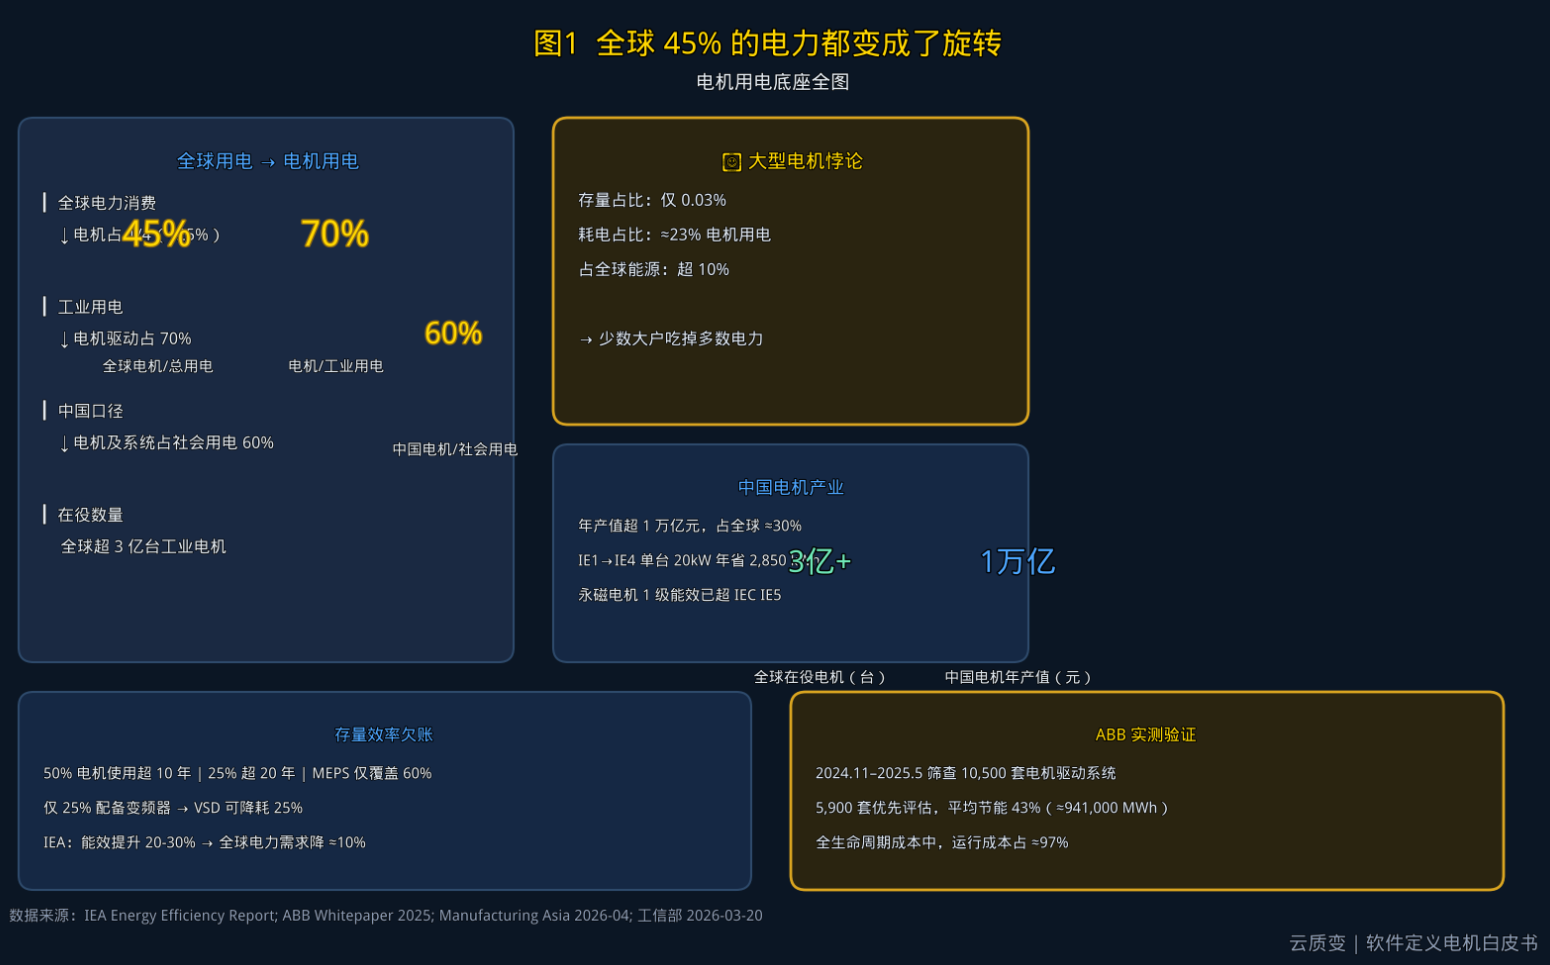
图 1 全球 45% 的电力都变成了旋转:电机用电底座全图
1.3 2026 年的新变量:政策把"精度"和"能效"绑在一起
2026 年 3 月 20 日,工信部、发改委、国资委、能源局四部门联合印发了《节能装备高质量发展实施方案(2026—2028 年)》(工信部联节〔2026〕44 号)。这份文件聚焦六类节能装备:节能电机、变压器、工业热泵、工业制冷(热)与加热设备、水电解制氢装备、信息通信设备。目标是到 2028 年,电机、变压器等节能装备的能效水平达到国际领先。
真正值得逐字读的是它的措辞:文件明确写入"推动构建装备节能降碳大模型""推进人工智能赋能节能装备应用""实现工业节能向全流程系统节能转变",并提出了"变通用推广为精准定制",要求"实现电机内部状态监测、外部负载反馈以及智能优化运行"。这三句话,把"AI 进电机"从企业的自由选择,变成了政策鼓励的方向。
现状数据也很清楚:2025 年达到 1 级能效和 2 级能效水平的中小型电机产量占比分别为 10% 和 35%,在役高效节能电机占比较 2020 年提升了 9 个百分点。一个标志性的成果是——我国永磁电机的 1 级能效指标已经超过 IEC 最高能效等级 IE5。
下一步的重点,是推动"超 1 级能效、宽域高效电机"的基础材料及核心零部件研发升级,加快高效节能异步电机、宽域永磁电机、直驱电机、磁悬浮电机以及高精度工业伺服电机的应用。
请注意名单里的最后两项:宽域永磁电机、高精度工业伺服电机。这两类电机的共同特征是——它们对"控制精度"的依赖,远高于对"机械结构"的依赖。而控制精度,正是无感化与端侧 AI 的主战场。政策在这里不是在推动某一项技术,而是在推动一整条"精度可控、能效可测、状态可观"的技术路径。
政策第一次把"精度"和"能效"放进了同一份文件,这意味着伺服的成本账,从此要在能耗的坐标系里重算一遍。
1.4 终极肌肉的两条腿:能效腿与精度腿
把这一章收一下。电机是工业物理世界的终极肌肉,这一点在过去三十年没有争议。但"肌肉"这个词容易让人误以为它只是一个力量问题。事实上,工业电机的竞争力由两条腿支撑:一条是能效腿,决定它吃多少电;一条是精度腿,决定它听不听话。
过去三十年,能效腿靠材料与磁路设计在进步,IE1 到 IE5 的阶梯就是这条腿的成绩单;而精度腿,几乎完全靠"外挂"——加编码器、加专用线缆、加现场调试工程师。也就是说,工业电机的精度,从来不是电机自己的属性,而是伺服系统这个外挂的属性。
这正是"软件定义电机"要改的东西。当转子位置可以从电流里推出来,当控制律可以被训练而不是被调试,当功率级可以用氮化镓(GaN)把开关频率推高一个数量级,精度就从"外挂"变成了"内建"。一条腿的进步靠材料,另一条腿的进步靠算力——2026 年的意义在于,后者的价格终于跌到了可以被每一台设备承受的水平。
第二章 三十年不变的三件套:驱动器、电机、编码器,以及那个被忽略的成本黑洞
过去三十年,电机的精度不是"造"出来的,是"调"出来的——靠人,靠经验,靠飞往客户现场的机票。
2.1 伺服系统的三件套,以及它们各自的问题
伺服系统(servo system)的结构三十年没变:伺服驱动器(大脑)加伺服电机(手脚)加编码器(眼睛)。驱动器接收指令,动态调节电机电流,完成位置、速度、转矩三闭环;电机主流是永磁同步电机(PMSM);编码器把实际位置反馈回驱动器,主流分增量式与绝对值两类。
这个结构的问题不在于它不好用,而在于它把一个"可以内建的能力"外化成了一个"必须购买的零件"。驱动器要一套算法、一套固件、一套调试软件;电机要一套绕组、一套磁路、一套轴承;编码器要一块码盘、一套光学系统、一条专用线缆。三者之间还要互相匹配——同一台驱动器配不同品牌的电机,参数要重调;同一台电机换一个负载惯量,参数要重调。
三件套里,电机和驱动器的成本随着规模在稳定下降,因为它们受益于通用制造与半导体工艺的进步。但编码器不是。编码器是一个"精密机械加精密光学"的混合体,它的成本下降速度远低于半导体。这就形成了一个结构性缺口:当算力便宜到可以替代测量时,编码器的相对成本就变得越来越刺眼。
2.2 单轴 BOM:从 40 美元到 300 美元的五倍差距
先看最基础的账。以下是 2026 年 100 台以上批量采购的 OEM 价,单位为美元。
| 部件 | 200W 标准 BLDC | 200W BLDC 伺服 | 200W AC 伺服 |
|---|---|---|---|
| 电机 | $25–35 | $30–45 | $80–120 |
| 驱动/驱动器 | $15–25(无感/霍尔 ESC) | $40–60(闭环驱动) | $120–180(AC 伺服驱动) |
| 编码器 | $0(内置霍尔) | $15–30(17 位绝对值) | $0(内置 23 位) |
| 单轴合计 | $40–60 | $85–135 | $200–300 |
| 相对倍数 | 1x | 约 2x | 约 5x |
这张表里藏着一个容易被误读的点:AC 伺服的编码器一栏写着 0 美元,不是因为它没有编码器,而是因为编码器的价格已经被打包进了电机或驱动器的报价里。这是伺服行业的常规做法——把"眼睛"藏进整机价格,让客户在比价时看不到它。当你要砍成本时,你砍的是一个不透明的包,而不是一个清晰的零件。
再看功率放大之后的规律。
| 功率 | 标准 BLDC | BLDC 伺服 | AC 伺服 | BLDC 伺服相对 AC 伺服节省 |
|---|---|---|---|---|
| 200W | $40–60 | $85–135 | $200–300 | 55–60% |
| 400W | $55–80 | $110–165 | $280–400 | 55–60% |
| 750W | $75–110 | $150–220 | $380–550 | 55–60% |
| 1.5kW | $110–160 | $220–340 | $500–750 | 50–55% |
| 3kW | $180–270 | $350–520 | $650–950 | 40–45% |
规律很清楚:功率越高,编码器加控制器占总成本的比重越低,BLDC 伺服相对 AC 伺服的节省从 200 瓦的约 60% 收窄到 3 千瓦的约 40%。2 千瓦以下是 BLDC 伺服的甜点区;3 千瓦以上要严肃评估 AC 伺服。这条规律对采购总裁的直接影响是:无感化改造的收益,与轴功率成反比;在 750 瓦以下的机器上,每一分钱都更值得算。
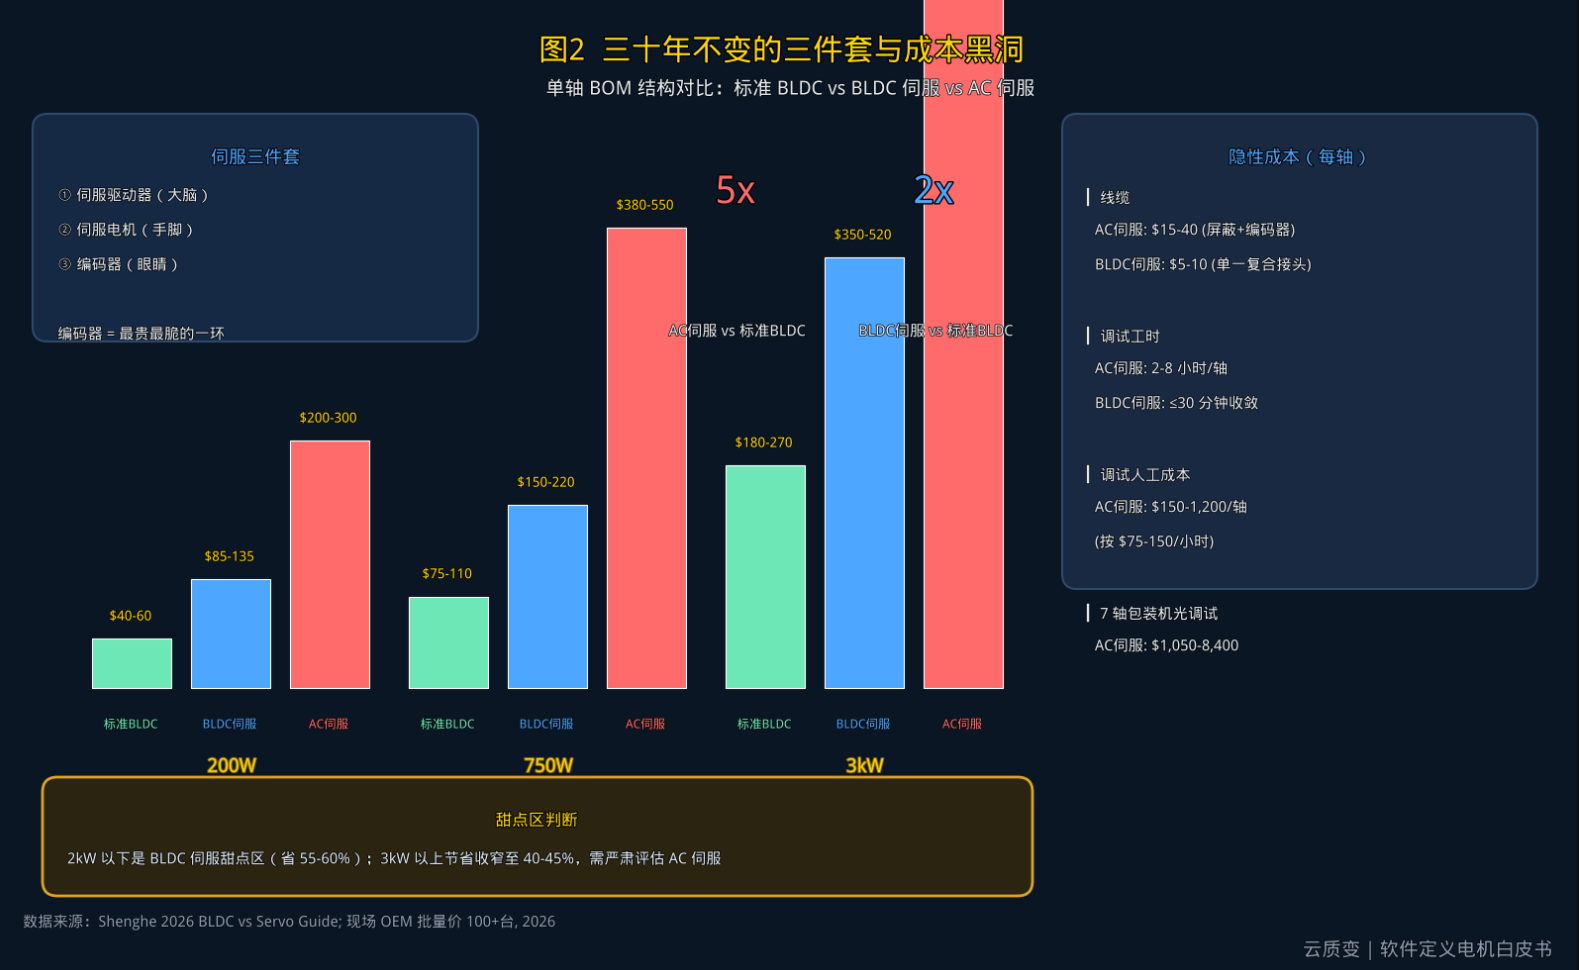
图 2 三十年不变的三件套与成本黑洞:单轴 BOM 结构对比
2.3 隐性成本:这才是老陈那 40 万差旅费的来源
如果只算 BOM,无感化能省的钱是有限的。真正的黑洞在表外。
| 隐性成本项 | AC 伺服 | BLDC 伺服 |
|---|---|---|
| 线缆 | 屏蔽动力电缆 + 独立编码器电缆,$15–40/轴 | 标准直流供电 + 单一电机/编码器复合接头,$5–10/轴 |
| 电柜空间 | DIN 导轨 + 强制风冷柜体,$50–200/轴 | 可直接集成到电机上,无柜 |
| 调试工时 | 增益调度 + 陷波滤波 + 振动抑制,2–8 小时/轴(熟练工程师) | 自动整定通常 30 分钟内收敛 |
| 调试人工成本 | 按 $75–150/小时计,$150–1,200/轴 | 大幅压缩 |
一个 7 轴的包装机,AC 伺服方案光调试人工就是 1,050 到 8,400 美元。按 2026 年的汇率和国内人工成本折算,这就是老陈每年 40 多万差旅费的来源。请注意这笔钱的三个特征:它是持续的,不是一次性的;它随客户数量线性增长,而不是随产量摊薄;它不可预测,客户换一种膜就可能触发一次。
干掉编码器的真正杀伤力,不在 BOM 表上省的那 30 美元,而在每年省下的那 40 万差旅费。
对 CEO 而言,这里有一个必须扭转的会计习惯:BOM 成本是采购部门的 KPI,服务成本是售后部门的费用。当这两笔账分属两个部门时,没有人会去算它们加在一起是多少。而无感化改造的收益,恰恰主要落在"服务成本"这一栏——这也是为什么在很多企业里,这件事被低估了整整一个数量级。
2.4 速度与精度:三档方案的能力边界
省钱的另一面是能力。三档方案的能力边界同样清晰。
| 指标 | 标准 BLDC | BLDC 伺服 | AC 伺服 |
|---|---|---|---|
| 速度调节 | ±5%(开环) | ±1%(闭环) | ±0.1%(闭环) |
| 转矩控制 | 无 | 有 | 有(带宽更快) |
| 多轴同步 | 有限 | EtherCAT / CANopen | EtherCAT(工业基线) |
这张表是给电气总工看的。它说明无感化不是"免费升级"——标准 BLDC 的 ±5% 速度调节能力,只能做风机、水泵、传送带这类对精度不敏感的应用。要进入 ±1% 甚至 ±0.1% 的区间,就必须有闭环、有观测器、有足够快的控制环。而 2026 年的变化,正是让"没有编码器也能进闭环"这件事在成本上成立。
2.5 三件套的成本结构正在被重写
最后把这一章收成一个判断。三件套之所以三十年不变,不是因为它最优,而是因为它的成本结构被三件事锁住了:编码器的精密制造门槛、专用线缆的安装刚性、现场调试的人力依赖。2026 年,这三把锁同时松了——编码器可以被算法替代,专用线缆可以被单一复合接头替代,现场调试可以被自动整定替代。
判断一家 OEM 是不是 2026 年的公司,看它的伺服参数是写在驱动器里,还是写在云上。
参数写在哪里,决定了这门生意的成本结构长什么样。写在驱动器里,成本结构就是"硬件加服务";写在云上,成本结构就变成了"硬件加算力加订阅"。这不是文字游戏,这是两套完全不同的毛利模型。
第三章 编码器:一块玻璃如何成为整机最贵、最脆、最难伺候的零件
当转子位置可以从电流里"推"出来,编码器就从"眼睛"变成了"拐杖"。
3.1 一个 38 亿美元的市场,和它的结构
先看市场本身。编码器不是一个夕阳产业,它还在稳定增长,这恰恰说明"替代"这件事在存量上有多难。
| 口径 | 2025 | 2026 | 远期 | CAGR | 来源 |
|---|---|---|---|---|---|
| 全球编码器市场 | $3.57B | $3.87B | 2034 年 $7.45B | 8.52%(2026–2034) | Straits Research |
| 全球编码器市场 | $3.56B | $3.85B | 2031 年 $5.71B | 8.21%(2026–2031) | Mordor Intelligence |
结构上有三个关键比例。第一,光学编码器 2025 年占 42.7% 的份额,是增速最快的技术段,复合年增长率 8.7%。第二,亚太占 36.8%(2025 年),是最大也是增长最快的区域。第三,旋转式编码器占 72.65% 的营收(2025 年),理由很简单——几乎每一台伺服电机和机器人关节都需要角位置反馈。
第四个趋势更值得注意:增量式向绝对值的迁移在加速,"电机-编码器一体化模组"正在缩短装配时间、提升平均无故障时间(MTBF)。这句话有两层含义。对编码器厂商来说,一体化是产品升级;对整机厂来说,一体化意味着编码器越来越难被单独拆出来比价,也就越来越难被单独替换——除非你连电机一起换掉。
3.2 价格阶梯:从 35 美元到 2,300 美元
编码器是一个价格带宽极宽的产品。以下价格来自 Made-in-China 现货口径(2026 年 7 月)。
| 类型 | 典型价格带 | 适用 |
|---|---|---|
| 工业编码器整体区间 | $35 – $2,300 | 全品类 |
| 通用工业磁编码器 | $35 – $80 | 抗粉尘/油污/冲击 |
| 高分辨率光学旋转编码器(Te040 级) | $262 – $270(10 件 MOQ) | 高速主轴反馈 |
| 增量式光学旋转 | $80 – $300 | 高速主轴,控制器计数脉冲 |
| 绝对值单圈 | $200 – $800 | 伺服环路主力,断电保留位置 |
| 绝对值多圈 | $600 – $1,800 | 上电即知轴位置,机器人/CNC |
| 现场总线绝对值 | $1,000 – $2,300 | 一缆传供电+数据 |
请注意这张表的分界线。800 美元以上的编码器,卖的不再是"分辨率",而是"接口"和"认证"。总线协议(PROFIBUS、CANopen、EtherCAT、PROFINET、EtherNet-IP)需要额外的 MAC 芯片、固件栈和认证,这是现场总线绝对值编码器跨入 1,000 美元以上区间的主因;
差分线驱动(RS-422)比推挽(HTL)或集电极开路要贵 10% 到 20%;防爆认证(ATEX/IECEx)的编码器,通常是同规格 IP65 工业件的 2 到 4 倍,IP69K 不锈钢冲洗型还要再加价。
另外两个定价规律要记住:分辨率或精度每升一级,同最小起订量下的单价上涨 30% 到 60%;带校准证书再加 15% 到 25%。这两条规律解释了为什么"高精度"这三个字在编码器行业里如此昂贵——它的成本不是线性的,是阶梯式的。
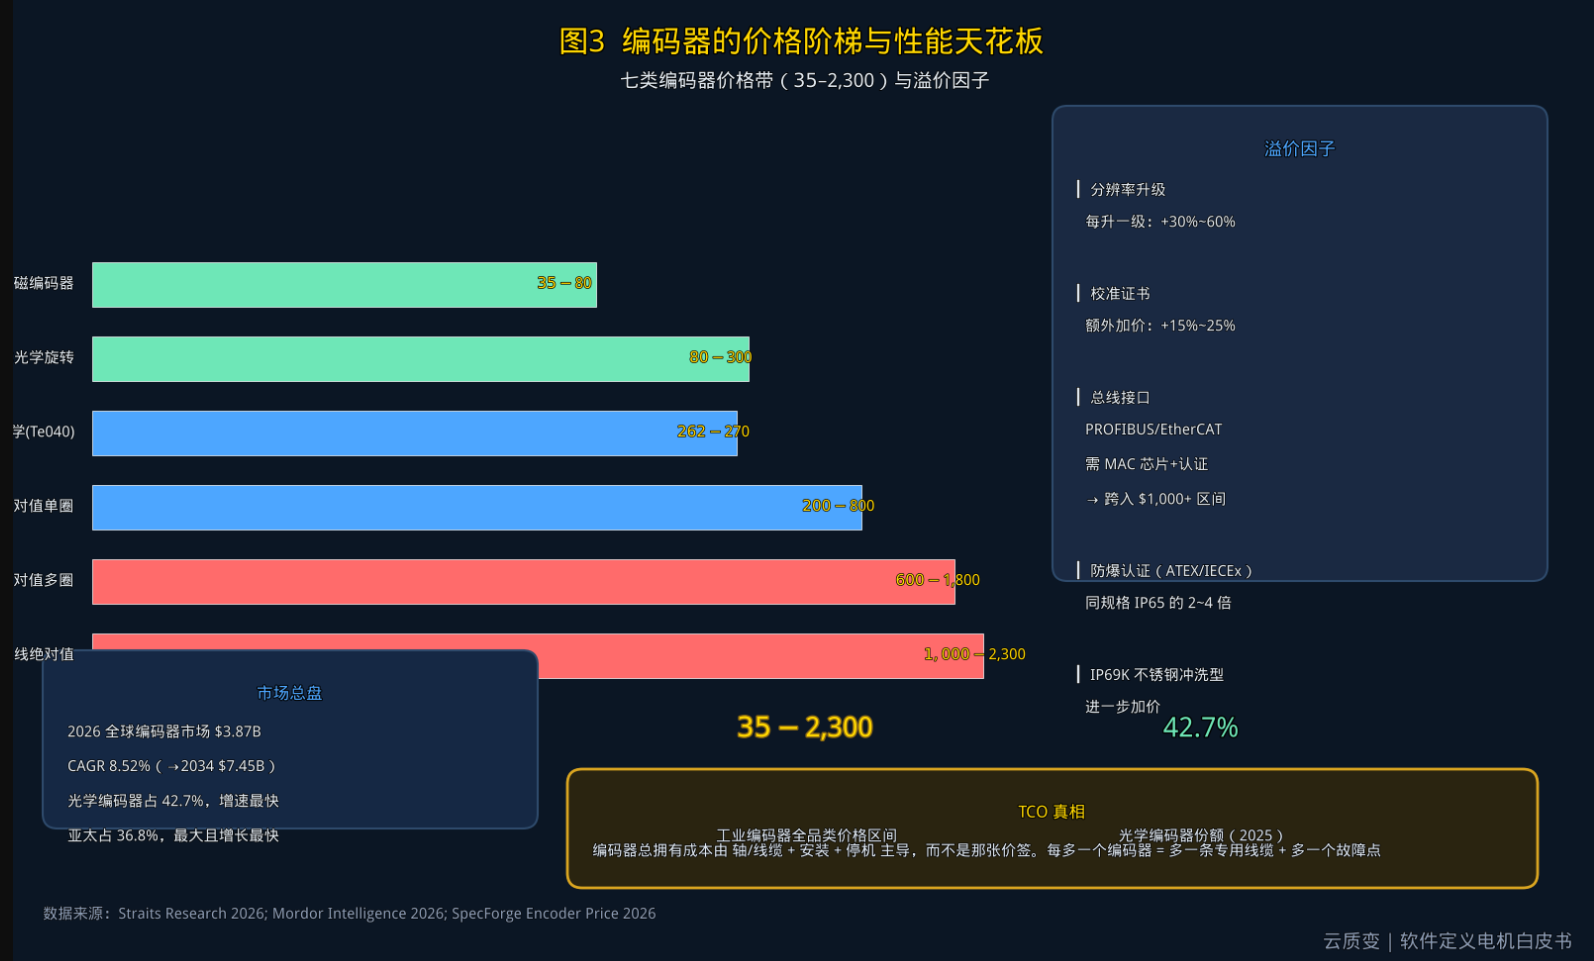
图 3 编码器的价格阶梯与性能天花板
3.3 最脆弱的一环,为什么偏偏装在最重要的位置
编码器的问题不在精度,在生存环境。它装在电机轴上,直接暴露于振动、温升、油污、粉尘、冲洗环境。每增加一个编码器,就等于每轴多一条专用线缆、多一个接头、多一个故障点。这不是理论风险,这是现场统计。
更麻烦的是替代方案的可靠性。旋转变压器(旋变)在颠簸、振动、湿热条件下会产生幅值失衡、正交偏差、感应谐波、直流偏置,进而引发位置检测误差——2026 年关于水下推进电机低速抗扰控制的研究专门指出了这一点。而无感控制方案本身"精度高度依赖电流采样准确性",电流信号在干扰环境下容易受采样噪声和逆变器非线性的影响。
于是就形成了一个悖论:编码器怕环境,无感方案怕干扰,而工业现场两样都有。这就是为什么编码器能在如此明显的成本劣势下统治三十年——它不是最好的方案,它是最不容易出事、出了事最好定位的方案。
编码器的总拥有成本由轴、线缆、安装、停机主导,而不是那张价签。
3.4 TCO 视角:为什么"贵"不是编码器最大的问题
如果只算采购价,编码器在整机 BOM 里占 11% 左右,属于"有点贵但能忍"。真正的问题在总拥有成本(TCO)。一个编码器的全生命周期成本包含五块:采购价、线缆与接头、安装工时、调试依赖、以及停机损失。前四项都是可预测的,最后一项不可预测——而不可预测的成本,在财务上就是风险溢价。
对 CEO 来说,这个视角的价值在于:评估无感化改造时,不能只算"省下多少编码器钱",而要算"少掉多少条线缆、少掉多少次现场服务、少掉多少次非计划停机"。前者是几十美元,后者可能是几十万元。这两笔账不在同一张表上,但它们在同一个现金账户里。
3.5 替代编码器需要满足的三个条件
最后给出一条可以拿去开会的判定标准。要真正替代一个编码器,算法方案必须同时满足三个条件:第一,在全速域(含零速)都能给出可用的位置估计;第二,在参数漂移、温度变化、负载突变下不失控;第三,整套方案的成本低于它替代的编码器加线缆加调试的总和。
过去四十年,无感控制在第一、第二个条件上一直有短板,第三个条件更是完全不可能——因为算得起这些算法的硬件太贵。2026 年,第三个条件被一枚不到一美元的 NPU 打破,第一、第二个条件被端侧 AI 的补偿能力大幅改善。这就是编码器第一次真正面临替代压力的原因。
第四章 四十年躺在论文里的无感控制:为什么它一直没能走出实验室
无感控制不是新技术,四十年了。它一直躺在论文里,因为没有人愿意为"算得准"付一枚 NPU 的钱。
4.1 方法地图:六条路,六个盲区
无感控制(sensorless control)的核心任务只有一个:在不知道转子位置的情况下,通过电流和电压反推出转子位置。四十年里,学术界提出了至少六类方法,每一类都有明确的强项和致命的短板。
| 方法 | 原理 | 强项 | 致命短板 |
|---|---|---|---|
| 反电势观测(滑模 SMO / 龙伯格 / 扩展状态) | 观测反电动势 | 中高速性能优良 | 零低速失效:反电势幅值随转速衰减,形成固有观测盲区 |
| 磁链观测 | 观测转子磁链(正常态为正值常数) | 有提升低速性能的基本条件 | 传统积分磁链观测器存在直流偏置与谐波,对参数失配和负载变化鲁棒性差 |
| 高频信号注入(正弦/方波) | 注入高频激励,利用凸极性 | 零速/低速可辨识 | 依赖电机凸极性;正弦注入引入转矩脉动与附加损耗;方波注入对参数变化敏感;均依赖电流采样 |
| 模型参考自适应(MRAS) | 以参考模型与实际模型之差驱动自适应律 | 结构简单易实现 | 对参数变化敏感,抗干扰弱 |
| 扩展卡尔曼滤波(EKF) | 递推最优估计 | 对负载干扰鲁棒 | 计算复杂 |
| 磁链积分估算 | 直接积分反电势 | 无需精确模型 | 积分器零漂,低速误差大 |
这张表要横着读。反电势观测在中高速很好,一到低速就瞎;高频注入在零低速能看见,但需要凸极性,而且会带来转矩脉动和附加损耗;MRAS 简单但不抗干扰;EKF 抗干扰但算力贵;直接积分最简单也最不准。
没有一种纯数学方法能同时覆盖"零速满转矩 + 全速域 + 参数失配 + 恶劣环境"。这就是编码器三十年不倒的原因,也是 AI 介入的切口。
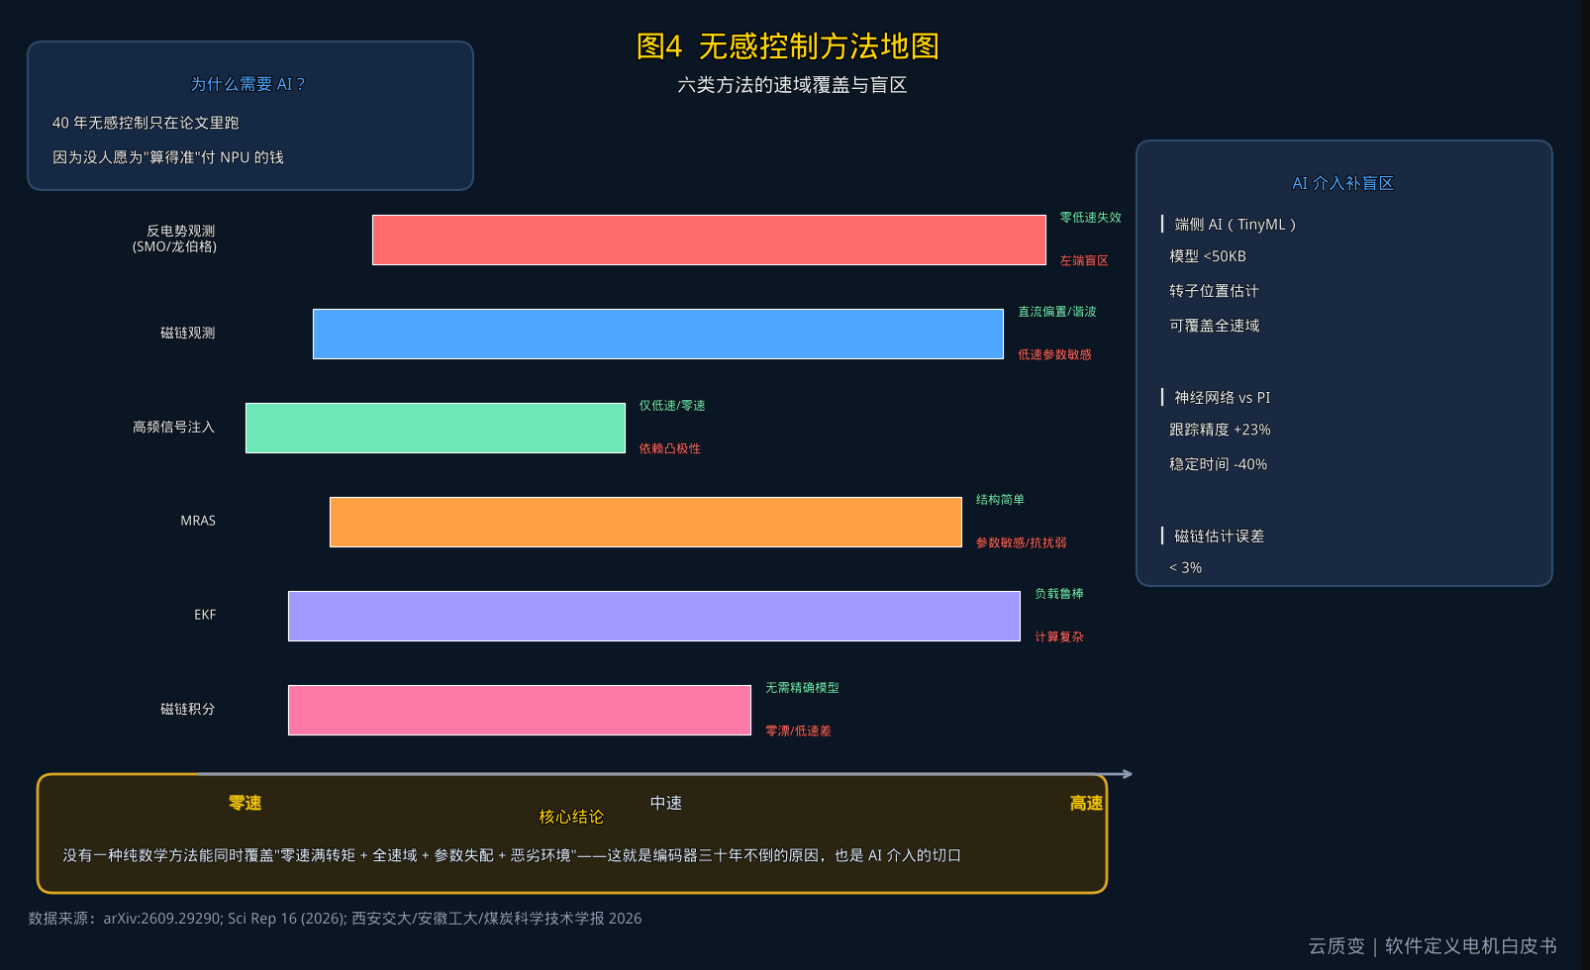
图 4 无感控制方法地图:六类方法的速域覆盖与盲区
4.2 为什么它一直没走出实验室:三个非技术原因
学术界对无感控制的研究从未中断,但产业化的速度远远落后。原因有三层,且都不是技术层面的。
第一层是成本。上面这些方法里,性能最好的那些(EKF、自适应观测器、高频注入加锁相环)计算量大,需要足够快的数字信号处理器(DSP)或现场可编程门阵列(FPGA)。在 200 瓦到 750 瓦这个主流量级上,一颗能跑得动这些算法的处理器,价格可能超过它要替代的编码器。经济上不成立,实验室的曲线再漂亮也没有意义。
第二层是责任。伺服系统的现场故障里,"位置反馈异常"是最容易被定位、最容易被追责的一类。有编码器,出了问题是编码器坏了,换一个就好;没有编码器,出了问题是"算法在某个工况下不收敛",这个问题既难复现,也难解释,更难向客户交代。对 OEM 而言,把一个可归因的硬件故障,换成一个不可归因的软件故障,是商业上的降级。
第三层是组织。伺服系统的调试能力,是很多 OEM 电气部门的核心资产。无感化加上自动整定,会直接削弱这个部门在组织内的话语权。技术路线的选择从来不只是技术问题,它也是组织内部利益结构的投影。
4.3 2026 年的三条技术前沿:AI 正在补上盲区
2026 年出现了三条值得记录的技术前沿,它们分别从"无模型""鲁棒离散化""AI 直接进环"三个方向突破。
第一条是无模型无感控制。arXiv 在 2026 年 9 月 24 日发布的一篇论文提出了 TFC(Temporal Regression-Based Model-Free Sensorless Control,基于时序回归的无模型无感控制)。
它的思路很聪明:把连续短区间内的电压积分与电流增量堆叠成有限窗口回归,未知的定子电感表现为一个共同的标量系数,用投影算子把这个电感项消掉,再用最小二乘重建转子磁链矢量。结果是——把电阻参考设为零即可估计位置,无需给定定子电阻、定子电感或转子磁链。这意味着"参数漂移"这个四十年来的头号敌人,第一次在方法层面被绕开了。
第二条是自抗扰控制(ADRC)加混合离散化。发表在 Scientific Reports 16 卷 11269 期(2026 年)的研究,针对的是一台 100 千瓦、转速高达 20,000 转每分的永磁同步电机,载波与基波比(C/F)低至 6。低 C/F 下,欧拉法、塔斯汀法等低阶离散化会把系统极点推出稳定区,导致观测器振荡甚至发散。
该研究用 ADRC 把参数误差、负载变化、未建模效应打包成"总扰动"实时估计并前馈抵消,同时用混合离散化(慢变线性部分用欧拉、快变非线性部分用四阶龙格库塔)。结果是:乘法次数比全 RK4 减少约 30%,在 200MHz DSP 上每控制周期约 18.5 微秒;C/F 低至 6 仍可无感运行,电流波形与转矩脉动接近有感系统;把假设电阻加倍、电感减半,系统仍稳定,电流与转速纹波仅在万分之几量级。
第三条是 AI 直接进环。2026 年产业界(Lumsyn、PiThrust 等)给出的数据是:神经网络(RNA)对比 PI 控制器,速度跟踪精度提升 23%,突加载时稳定时间减少 40%,尤其适合电子水泵这类动态负载场景;AI 优化的 FOC 可以让电机效率超过 98%;神经网络磁链估计模型在单片机上运行时,磁链估计误差小于 3%;
自适应滑模观测器加高频注入,无感控制转速纹波可做到 0.5%,并支持零速启动与失速重启动。
4.4 学界精度基准:给"能不能用"一把尺子
产业界的话术容易夸张,学界的实测数据更值得参考。
| 方法 | 实测指标 | 来源 |
|---|---|---|
| K∞ 等效滑模控制(K∞-ESMC)+ 自适应混合有效磁链观测器 | 最大转速观测误差减少约 34 r/min;最大位置观测误差减少约 0.4 rad;1.5 N·m 阶跃负载约 1.93 s 恢复 500 r/min;定子电阻 50%/200% 失配下鲁棒 | 西安交通大学学报(2026-09) |
| 改进型滑模观测器(I-SMO) | 转子位置相位滞后减少约 0.290 rad;转速估算误差 ±0.5 r/min | 安徽工业大学学报(2026-02) |
| 脉振高频注入 + PLL 位置观测器(永磁外转子提升机) | 转速跟踪误差 ±0.2 r/min;转子位置观测误差小于 0.01 rad | 煤炭科学技术(2026-02) |
| 端侧 AI 算法(元能芯 CRNFI) | 速度估算 MSE 低至 1.75×10⁻⁷,优于传统 ANFIS/RNN | 电子工程专辑(2026-07-17) |
| 零速满转矩(SOLO ZSFT) | 依赖凸极性:IPM/凸极 PMSM 良好,表贴 PMSM 较弱 | SOLO Motor Controllers(2026-07-07) |
最后一行是整章的钥匙。零速满转矩(Zero Speed Full Torque,ZSFT)能不能
解锁后续 88% 内容